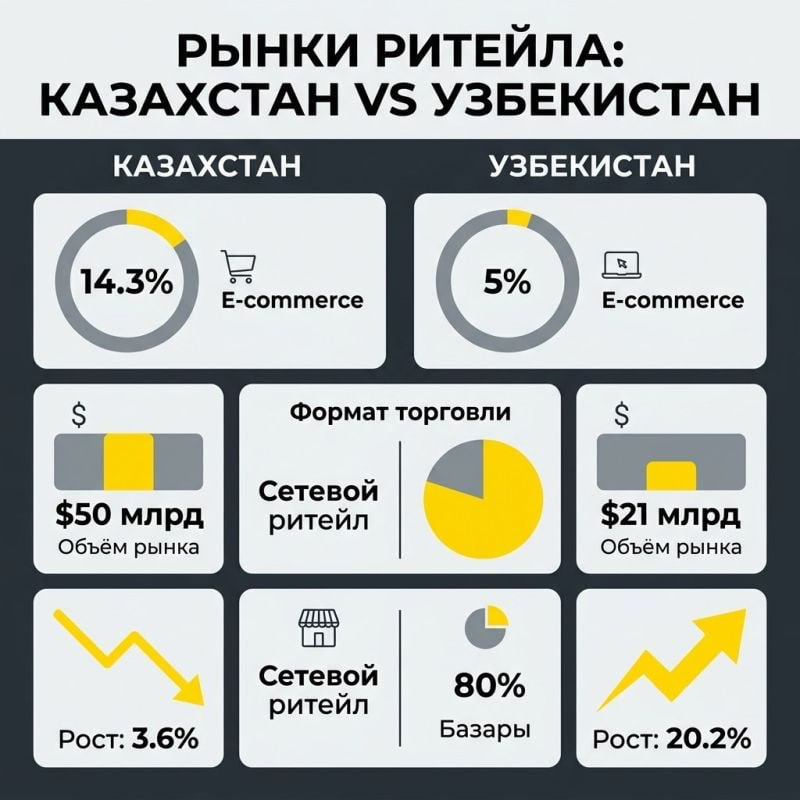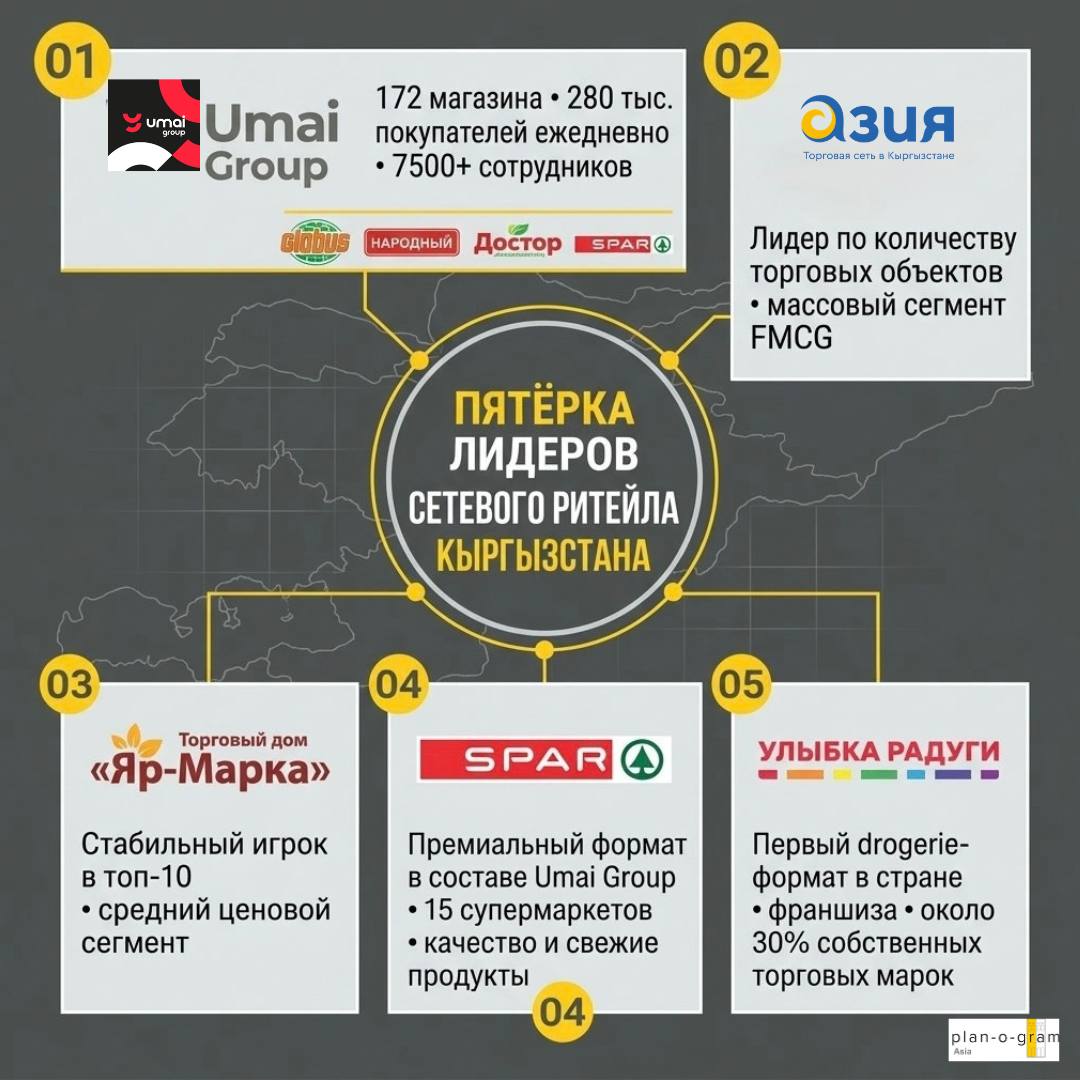
Потребительский рынок Кыргызстана демонстрирует уверенный рост: по итогам 2025 года розничный товарооборот увеличился на 13%, обогнав по этому показателю Казахстан и Узбекистан. При этом структура рынка остается характерной для развивающейся экономики — около 78% продаж приходится на традиционные форматы, а современная сетевая розница только формирует свои правила. В этих условиях особенно важно понимать, кто сегодня определяет лицо рынка и задает стандарты качества и сервиса.
Абсолютный лидер рынка. Компания управляет 172 магазинами под четырьмя брендами, ежедневно обслуживая более 280 тысяч покупателей . Более 7500 сотрудников делают Umai Group одним из крупнейших частных работодателей страны, а ежегодные налоговые отчисления превышают 2 миллиарда сомов .
Главное конкурентное преимущество — мультиформатная модель, охватывающая все ценовые сегменты: от дискаунтеров «Достор» до SPAR в среднем и средне-высоком ценовом сегменте. Globus позиционируется как магазин с лучшими ценами в Бишкеке.
Ключевой проект — строительство первого в Кыргызстане распределительного центра класса А площадью около 27 тысяч кв. м. Инвестиции IFC в размере 50 млн долларов позволят централизовать до 50% объемов к 2030 году и примерно удвоить сеть магазинов. Это должно решить главную проблему отрасли — фрагментированную логистику.
Один из старейших и наиболее узнаваемых FMCG-операторов. Сеть «Азия» входит в топ-5 рейтинга INFOLINE RETAIL KYRGYZSTAN и занимает лидирующие позиции по количеству торговых объектов .
Сильная сторона — широкое покрытие и доступность. Сеть работает преимущественно в формате супермаркетов, обеспечивая массовый охват потребителей. По данным сравнительного анализа цен, «Азия» занимает третью позицию по доступности, уступая Globus и Glovo Express . Это подтверждает позиционирование в сегменте «масс-маркет» с акцентом на привлекательную цену и удобство.
Стабильный игрок, неизменно входящий в топ-10 крупнейших розничных сетей страны . Относится к числу наиболее заметных отечественных операторов, развивающих сетевую розницу в FMCG-сегменте.
«Яр-Марка» не гонится за агрессивной экспансией, но удерживает устойчивые позиции за счет сбалансированного ассортимента и фокуса на средний ценовой сегмент. Сеть ориентирована на покупателя, ценящего стабильность и предсказуемость ассортимента.
SPAR заслуживает отдельного упоминания как первый международный бренд современного ритейла, масштабно представленный в Кыргызстане. Формат SPAR ориентирован на покупателей, готовых платить за качество и удобство.
Ключевое отличие — акцент на свежие продукты и собственное производство (ready-to-eat, кулинария). SPAR — это не просто магазин, а элемент lifestyle-позиционирования. Именно этот формат демонстрирует, что в Кыргызстане сформировался платежеспособный спрос на премиальный опыт покупок.
Первый в Кыргызстане специализированный drogerie-формат. Выход сети на рынок в 2025 году стал знаковым событием: до этого косметика и товары для дома были представлены преимущественно в традиционной рознице или в составе гипермаркетов.
Модель «Улыбки Радуги» предполагает активное использование собственных торговых марок (около 30% ассортимента) и агрессивную экспансию через франшизу. Планы — до 20 магазинов в первый год. Это создает новый канал для поставщиков косметики, бытовой химии и товаров для дома, который раньше был фрагментирован.
Umai Group — это история про масштаб и покрытие. Работая с ними, вы получаете доступ к 280 тысячам покупателей ежедневно. Но цена этого доступа — высокие требования к логистике и готовность работать с распределительным центром, который строится. Когда он заработает, мелкие поставщики без должной инфраструктуры просто не смогут конкурировать за полку.
«Азия» — это про стабильность. Здесь выигрывают те, кто может обеспечить постоянство поставок и готов работать в условиях высокой ценовой конкуренции. Мерчандайзинг в «Азии» требует ювелирной работы с ценой и промо — покупатель чувствителен, и полка не прощает ошибок.
SPAR — это про качество и опыт. Здесь важна не только цена, но и подача. Поставщики, готовые инвестировать в выкладку, POS-материалы и дегустации, получают отдачу выше среднерыночной. Это премиальный канал, и он будет расти.
«Улыбка Радуги» — самая интересная история с точки зрения развития категории. Drogerie в Кыргызстане только формируется, и те, кто зайдет в эту сеть сейчас, получат преимущество первопроходца. Здесь особенно важна работа с собственной торговой маркой сети — это вызов для поставщиков, но и возможность для тех, кто готов к партнерству.
«Яр-Марка» — это классический пример эффективного локального оператора. Без громких заявлений, но с лояльной аудиторией и устойчивым трафиком. Для поставщиков это возможность диверсификации каналов без избыточных инвестиций в маркетинг.
Ключевой тренд: инфраструктура становится главным конкурентным оружием. Строительство распределительного центра Umai — это тектонический сдвиг. Через два-три года розница будет делиться не на "крупные и мелкие", а на тех, кто управляет логистикой, и тех, кто зависит от дистрибьюторов. Поставщикам стоит готовиться к этому уже сейчас».
Единый подход к этим пяти сетям невозможен — каждая требует своего мерчандайзингового языка.