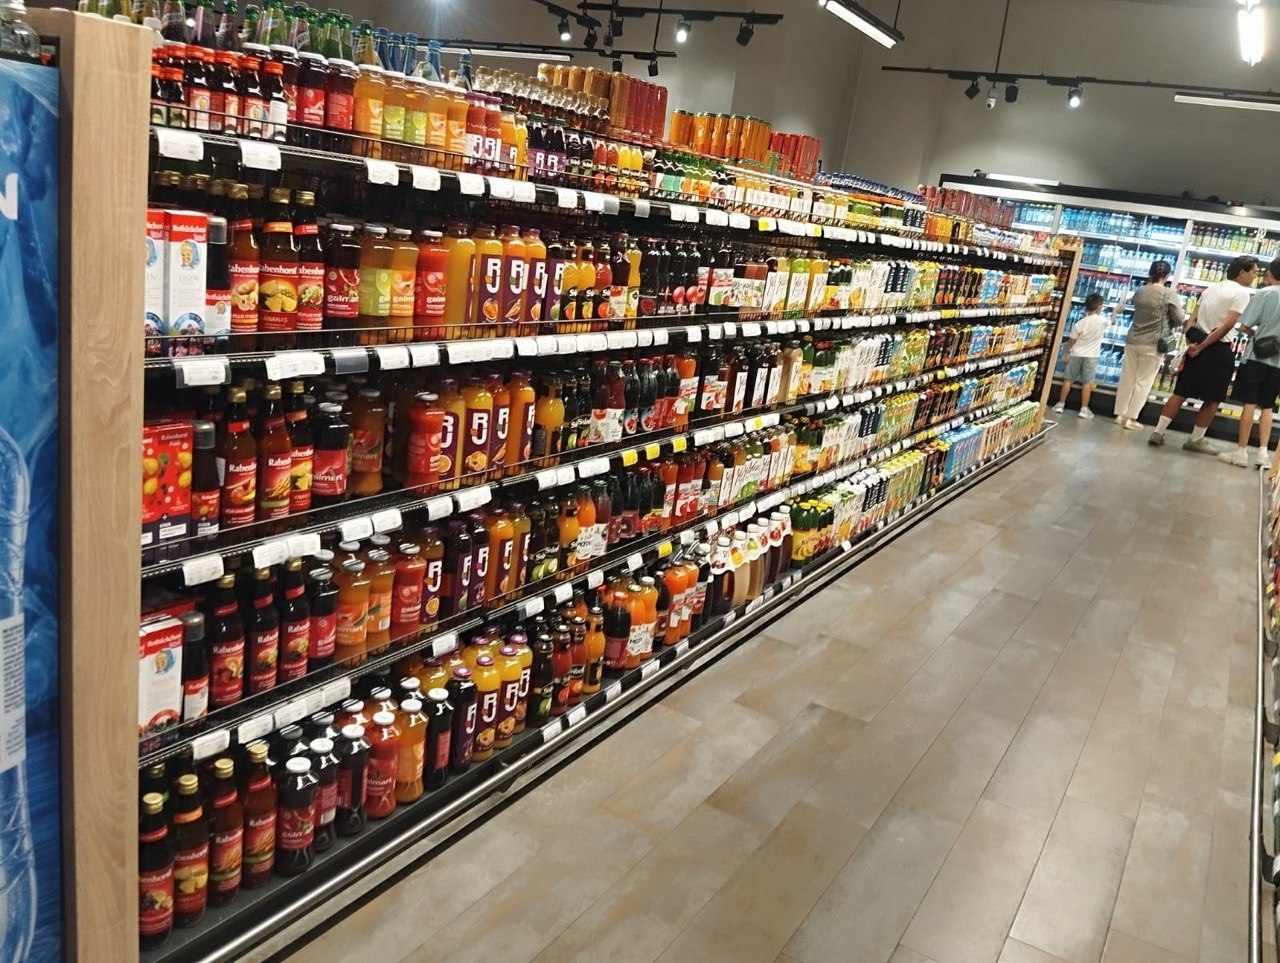
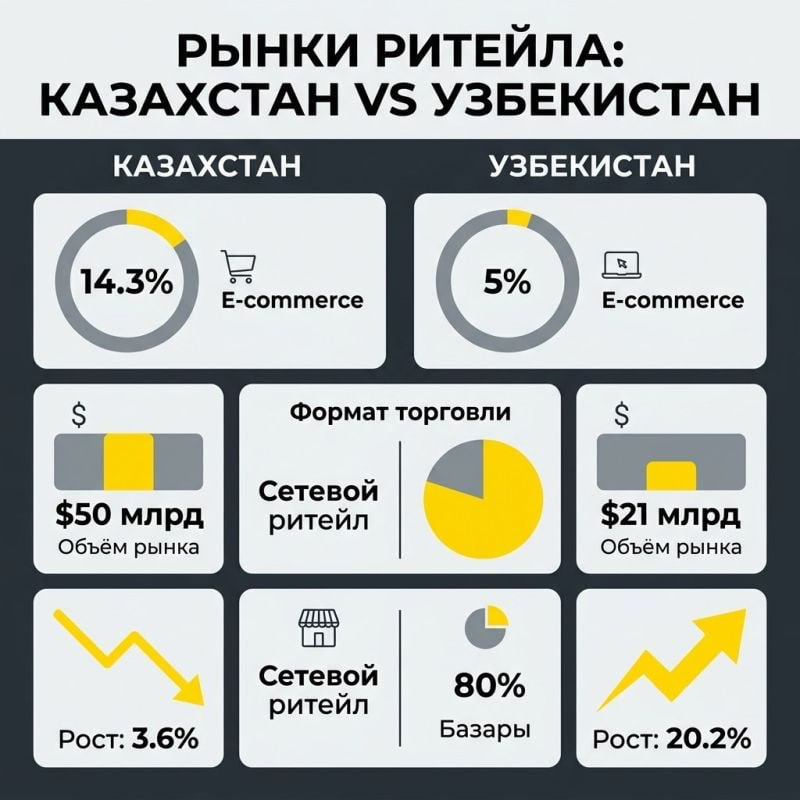
Havas входит в топ-3 розничных сетей Узбекистана не потому, что делает ставку на классический дискаунтер, а потому что первым в стране масштабировал модель «жёсткого дискаунтера» — формат с минимальными операционными издержками, собственными торговыми марками и агрессивной экспансией в регионах. Это не просто стратегия низких цен, это структурное преимущество в условиях, когда 81% рынка всё ещё приходится на малый бизнес и неорганизованную торговлю.
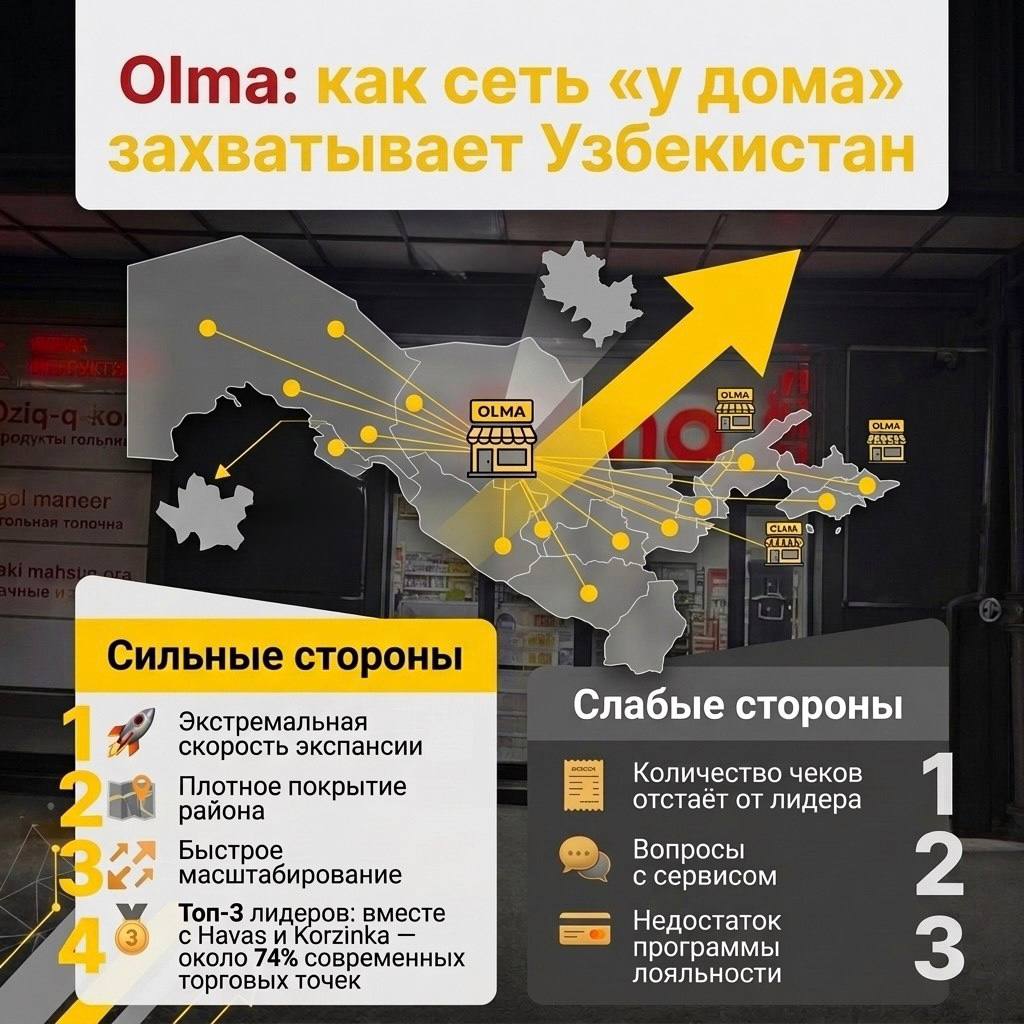
По данным на 2026 год, рынок современной торговли Узбекистана структурно смещён в сторону трёх игроков: Olma, Havas и Korzinka. Вместе они оперируют более чем тысячей магазинов и контролируют около 74% всех торговых точек среди крупнейших сетей Modern Trade. Это плотность присутствия, которая формирует привычку покупателя.
Havas начинал в 2019 году как эксперимент, а к 2026 году превратился в сеть из более чем 300 магазинов, работающих как в Ташкенте, так и за его пределами. Модель оказалась настолько востребованной, что компания продолжает расширяться в Ферганскую долину и другие регионы.
Важно различать «дискаунтер» как формат и «скидки» как маркетинговый приём. Havas строит свою модель на принципах, которые в международной практике называют hard discount: минимум затрат на оформление магазинов, отказ от дорогостоящих рекламных кампаний, ставка на собственные торговые марки (private label) и максимальная оптимизация логистики.
Это позволяет удерживать цены ниже среднерыночных не за счёт качества, а за счёт устранения издержек, которые не создают ценности для покупателя. В условиях Узбекистана, где реальные располагаемые доходы населения растут, но остаются чувствительными к цене, такая модель попадает точно в спрос.
Ключевая особенность Узбекистана: несмотря на рост Modern Trade, организованная розница всё ещё занимает меньшую часть рынка. По данным на середину 2026 года, из 90 тысяч торговых предприятий только 424 относятся к крупным. На малый бизнес и микрофирмы приходится около 82% розничного товарооборота.
Это означает, что лидерство в «тройке» — это лидерство в узком сегменте. Havas конкурирует не столько с Korzinka и Olma, сколько с тысячами базаров, киосков и мелких магазинов, которые всё ещё формируют потребительский опыт большинства узбекистанцев.
Шансы есть, но путь лежит не через прямую конкуренцию с Korzinka в Ташкенте. Скорее, через три направления:
Korzinka традиционно сильна в столице, где концентрируются платёжеспособный спрос. Havas же показывает способность работать в регионах — открытие в Коканде и Ферганской долине это подтверждает. Если сеть сможет сохранить экономику дискаунтера при выходе в малые города, она получит доступ к рынку, который конкуренты пока недооценивают.
В мае 2026 года Havas уступил второе место Olma по количеству зарегистрированных чеков, хотя по сумме кэшбэка всё ещё опережал конкурента. Это сигнал: покупатели Havas совершают более крупные покупки, но реже. Если сеть сможет увеличить частоту визитов — например, за счёт расширения ассортимента свежих продуктов или формата «магазин у дома» — это укрепит позиции.
Havas уже стал частью потребительской культуры: зелёно-жёлтые вывески ассоциируются с доступными ценами и рациональным потреблением. Дальнейший рост зависит от того, насколько сеть сможет конвертировать эту узнаваемость в лояльность, а не просто в трафик.
Дискаунтер-модель работает, потому что отвечает на реальный запрос: качественный продукт по цене, которую покупатель считает справедливой. Вопрос в том, сохранится ли это преимущество, когда конкуренты начнут копировать формат, а потребитель — привыкать к организованной рознице.